El Dato
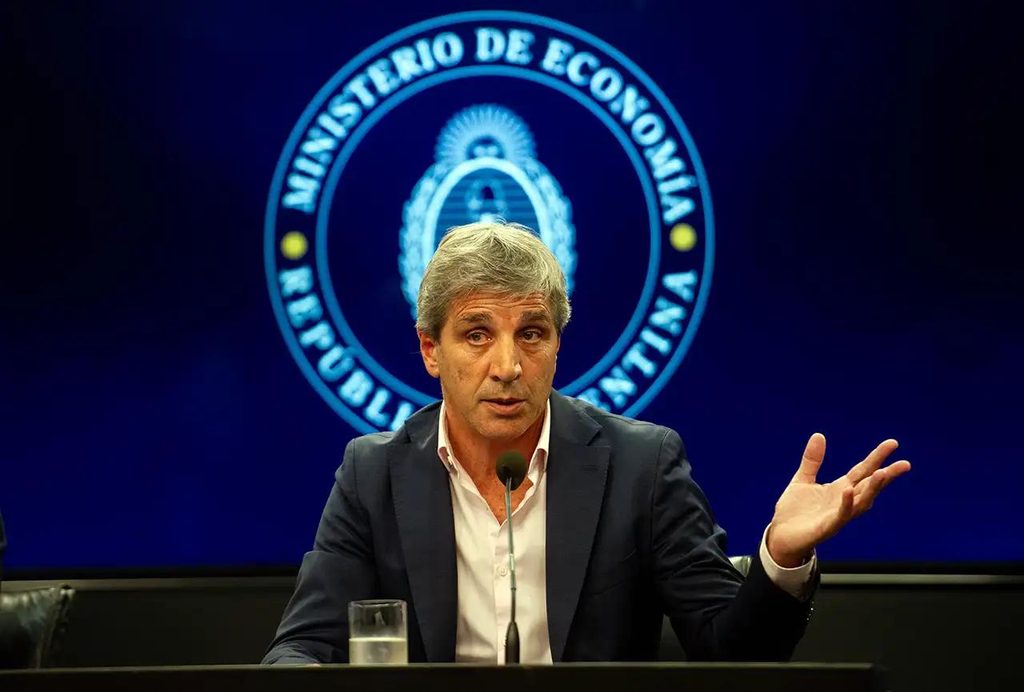
El Gobierno nacional anunció este miércoles un nuevo esquema para impulsar los créditos hipotecarios utilizando recursos del Fondo de Garantía de Sustentabilidad (FGS) administrado por ANSES. La medida fue presentada por el ministro de Economía, Luis Caputo, como una solución para destrabar el acceso al crédito para la vivienda, aunque rápidamente abrió un debate político sobre el destino de uno de los principales activos del sistema previsional argentino.
El programa prevé destinar hasta $2 billones mediante licitaciones de depósitos a plazo fijo que el FGS colocará en entidades bancarias. Con ese fondeo de mayor plazo, los bancos podrán ampliar su oferta de créditos hipotecarios ajustados por UVA, con tasas de hasta UVA +7,5% y préstamos de hasta 25 años.
¿Por qué el Gobierno utiliza el FGS?
Según explicó Caputo, el principal problema del mercado hipotecario argentino es que los bancos reciben depósitos de corto plazo, pero necesitan prestar durante décadas para financiar viviendas.
La propuesta oficial busca cubrir ese descalce financiero utilizando al FGS como proveedor de liquidez de largo plazo.
Desde el Palacio de Hacienda sostienen que el mecanismo no implica vender activos del fondo ni comprar hipotecas individuales, sino realizar colocaciones financieras mediante licitaciones transparentes entre los bancos.
Las preguntas que deja el anuncio
Sin embargo, el anuncio despertó cuestionamientos.
El Fondo de Garantía de Sustentabilidad nació para respaldar el sistema previsional argentino y actuar como reserva ante eventuales crisis económicas.
El hecho de que ahora pase a financiar indirectamente créditos hipotecarios reabre una discusión que atraviesa distintas gestiones: ¿hasta dónde pueden utilizarse esos recursos para otros objetivos económicos?
Especialistas advierten que el verdadero desafío no es únicamente generar oferta de crédito, sino garantizar que las familias puedan sostener cuotas ajustadas por inflación en un contexto donde los ingresos continúan perdiendo capacidad de compra.
¿Quiénes podrán acceder?
El Gobierno estima que entre 17.000 y 18.000 familias podrían acceder inicialmente a estos préstamos.
Los montos máximos rondarán los US$250.000 equivalentes en pesos bajo el esquema UVA.
No obstante, el acceso dependerá del ingreso demostrado y de la política crediticia de cada banco.
El contexto económico
El anuncio llega en una jornada donde el dólar volvió a mantenerse en niveles elevados y el oficialismo busca mostrar señales de reactivación económica.
La construcción aparece como uno de los sectores que el Gobierno intenta dinamizar mediante una combinación de financiamiento a desarrolladores y nuevos créditos para compradores.
Sin embargo, la discusión política ya está instalada.
Mientras el oficialismo sostiene que el FGS debe utilizarse para generar actividad económica, sectores opositores advierten que cualquier movimiento sobre el fondo previsional merece un control parlamentario riguroso y garantías de preservación de esos activos.
La pregunta de fondo
El anuncio deja una tensión difícil de ignorar.
Por un lado, miles de familias necesitan crédito para acceder a una vivienda.
Por otro, esos recursos provienen de un fondo creado para proteger el sistema jubilatorio.
El verdadero debate recién empieza: si el plan logra ampliar el acceso sin comprometer el patrimonio previsional, o si terminará convirtiéndose en otro capítulo de una discusión histórica sobre el destino de los recursos de ANSES.